UBS überträgt frühere Credit-Suisse-Fondsadministration an Northern Trust. Was bedeutet der Schritt für Kunden in der Schweiz und in Luxemburg?
Was hat die UBS tatsächlich angekündigt?
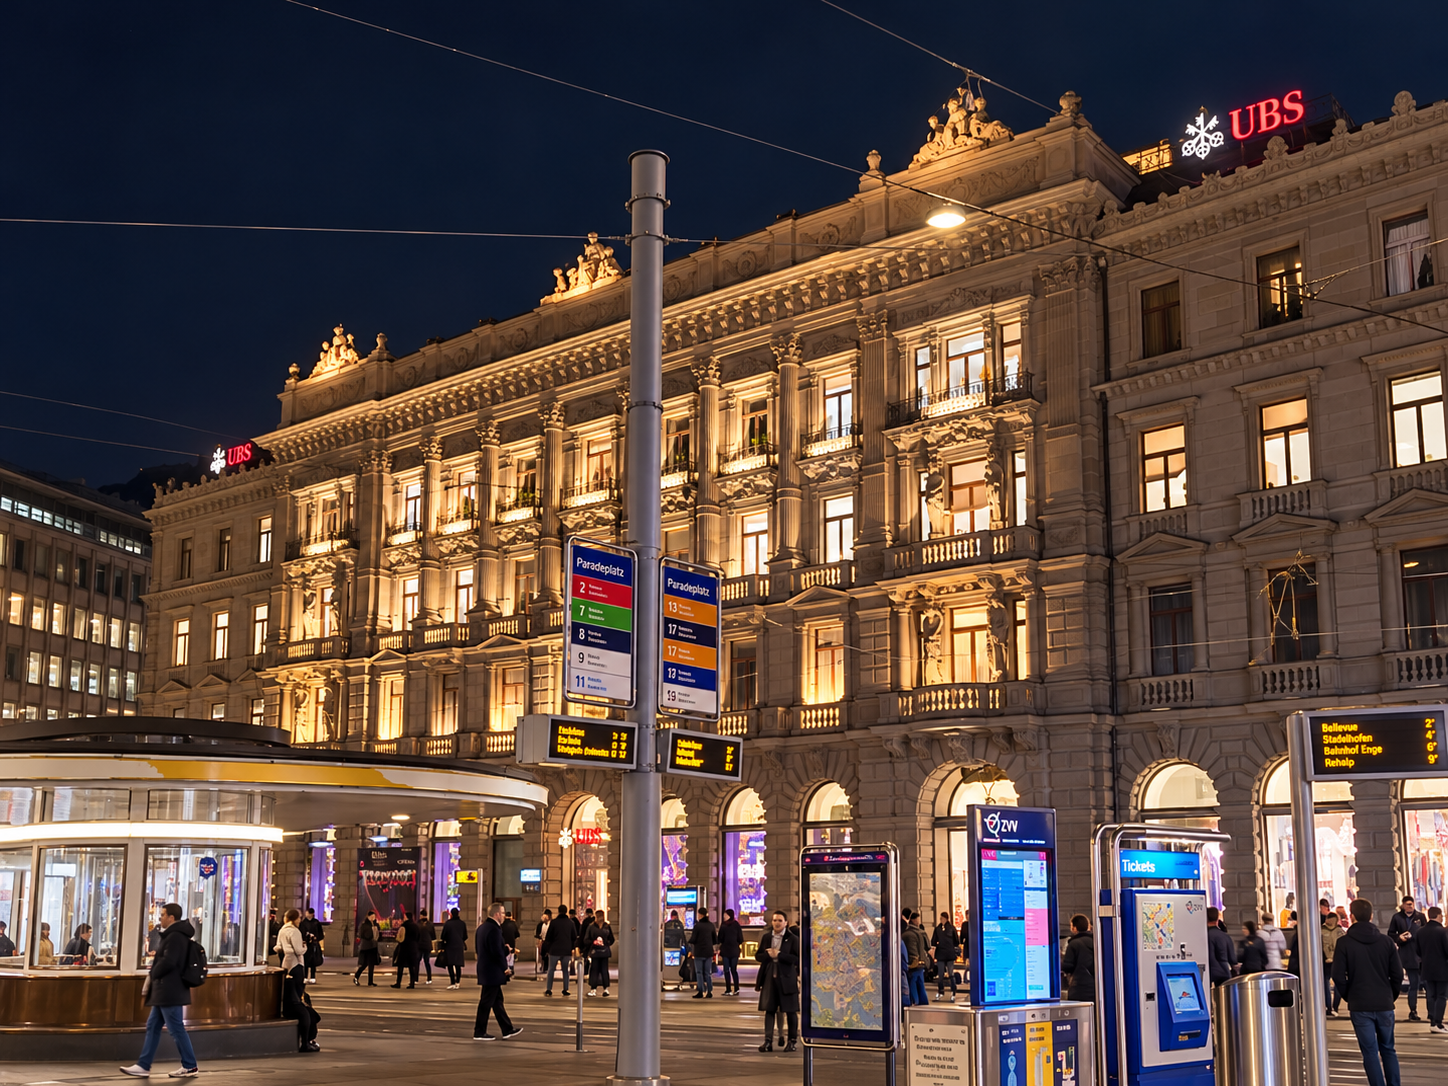
Am 6. Oktober 2026 gab die UBS bekannt, dass sie ihre langjährige Zusammenarbeit mit Northern Trust ausbauen und Teile der Fondsadministration in der Schweiz und in Luxemburg übertragen will. Im Mittelpunkt stehen insbesondere Geschäftsbereiche, die ursprünglich zur Credit Suisse gehörten.
Stand 20. Oktober 2026 ist die Transaktion vereinbart, aber noch nicht vollzogen.
Gemäss der offiziellen Medienmitteilung der UBS sind folgende Schritte vorgesehen:
- Die bisherigen Fondsadministrationsgeschäfte der Credit Suisse für traditionelle und alternative Anlagen in der Schweiz und in Luxemburg sollen an Northern Trust übertragen werden.
- Die Schweizer und luxemburgischen Verwaltungsgesellschaften der UBS erweitern ihre bestehenden Administrationsvereinbarungen mit Northern Trust auf zusätzliche Fonds.
- Die UBS beabsichtigt, sich aus der Fondsadministration zurückzuziehen.
- Der Abschluss der Transaktion wird für das zweite Quartal 2027 erwartet, vorbehaltlich der erforderlichen regulatorischen Genehmigungen.
- Die Migration der Dienstleistungen soll schrittweise über einen Zeitraum von rund zwei Jahren erfolgen.
- Die luxemburgische Verwaltungsgesellschaft der UBS soll sich künftig vorwiegend auf eigene Fonds konzentrieren. Universal Investment wurde als bevorzugter Partner für das Drittanbieter-ManCo-Geschäft mit White-Label-Kunden ausgewählt.
Die UBS verkauft damit nicht ihre gesamte Schweizer Bank. Ebenso wenig wurde angekündigt, dass sämtliche Privat- oder Geschäftskonten an Northern Trust übertragen werden.
Entscheidend ist, welche konkrete Dienstleistung von der Neuordnung betroffen ist.
Warum geht die UBS diesen Schritt?
Die Vorgeschichte beginnt bereits 2017
Die Zusammenarbeit zwischen UBS und Northern Trust ist keineswegs neu.
Bereits 2017 veräusserte UBS Asset Management ihr traditionelles Fondsadministrationsgeschäft in der Schweiz und in Luxemburg an Northern Trust und vereinbarte eine langfristige Zusammenarbeit.
Mit der Übernahme der Credit Suisse kamen später Geschäftsbereiche hinzu, die nicht zwingend dem bereits gewählten Betriebsmodell der UBS entsprachen.
Unsere Einschätzung: Die jetzt angekündigte Übertragung ist deshalb weniger als überraschender Strategiewechsel zu verstehen, sondern vielmehr als konsequente Fortsetzung einer früheren Entscheidung.
Für einen Konzern, der zwei grosse Organisationen integriert, stellt sich zwangsläufig die Frage, welche Funktionen langfristig selbst betrieben werden sollen.
Das ist eine strategische Interpretation von Alpine Capital und keine veröffentlichte interne Rentabilitätsberechnung der UBS.
Fondsadministration ist zunehmend ein Technologiegeschäft
Unter Fondsadministration versteht man unter anderem die Fondsbuchhaltung, die Berechnung des Nettoinventarwerts (NAV), bestimmte Registerfunktionen und das Finanzreporting.
Dafür braucht es spezialisierte Fachkräfte, belastbare Daten, zuverlässige IT-Systeme und erhebliche laufende Investitionen.
Die UBS begründet den Schritt selbst mit zunehmenden technologischen Anforderungen und Skaleneffekten.
Auch die PwC-Studie zum Asset- und Wealth-Management-Markt 2026 behandelt die Auslagerung nicht strategischer Tätigkeiten an spezialisierte Anbieter. Dazu gehört ausdrücklich die Fondsadministration.
Der Gedanke dahinter: Unternehmen können sich auf ihre Kernkompetenzen und Kundenbeziehungen konzentrieren, während spezialisierte Dienstleister bestimmte operative Aufgaben übernehmen.
PwC beurteilt in dieser Publikation allerdings den Gesamtmarkt und nicht die Wirtschaftlichkeit der konkreten UBS-Transaktion.
Ob sich der Verkauf für die UBS finanziell auszahlt, lässt sich ohne Kaufpreis, wegfallende Erträge, künftige Dienstleistungskosten und Migrationsaufwand nicht seriös beziffern.
Was wird übertragen – und was nicht?
Gerade für Kunden ist es wichtig, vier unterschiedliche Funktionen auseinanderzuhalten.
Fondsadministration
Der Fondsadministrator übernimmt definierte operative Aufgaben. Dazu gehören beispielsweise Buchhaltung, NAV-Berechnung, Registerführung und Reporting.
Anlageverwaltung
Der Investment Manager entscheidet im Rahmen des Fondsmandats über die Kapitalanlage.
Ein Wechsel des Administrators bedeutet nicht automatisch, dass sich auch die Anlagestrategie oder der verantwortliche Vermögensverwalter ändert.
Depotbank und Verwahrung
Depotbank und Verwahrstelle erfüllen eigenständige Aufgaben bei der Verwahrung, Kontrolle und Abwicklung von Vermögenswerten.
Diese Funktionen sind nicht mit der Fondsadministration gleichzusetzen.
Privat- und Firmenkundengeschäft
Konten, Zahlungsverkehr, Hypotheken und gewöhnliche Geschäftsbankbeziehungen gehören zu anderen Dienstleistungen.
Aus der UBS-Mitteilung ergibt sich keine generelle Übertragung dieser Kundenbeziehungen an Northern Trust.
Ein Kunde sollte daher zuerst prüfen, ob ein konkret gehaltenes Anlageprodukt oder eine beauftragte Fondsadministration überhaupt betroffen ist.
Welche Folgen könnte die Übertragung für Fondskunden haben?
Die eigentliche Bewährungsprobe liegt möglicherweise in der Umsetzung.
Eine technische und organisatorische Migration muss gewährleisten, dass Fondsbuchhaltung, Bewertungen, Berichte und historische Daten vollständig und korrekt weitergeführt werden.
Für betroffene Fonds und institutionelle Kunden stellen sich unter anderem folgende Fragen:
- Werden Bestände und Bewertungen vor und nach der Migration vollständig abgestimmt?
- Bleiben historische Daten und Geschäftsunterlagen zugänglich?
- Wer klärt Fehler oder Differenzen im Reporting?
- Ändern sich Gebühren, Leistungsumfang oder vereinbarte Fristen?
- Welche Gesellschaft trägt nach der Übertragung welche Verantwortung?
- Sind neue Verträge, Weisungen oder andere Mitwirkungshandlungen erforderlich?
Diese Fragen beschreiben mögliche Prüfpunkte. Sie bedeuten nicht, dass bei der UBS bereits entsprechende Probleme festgestellt worden wären.
Die luxemburgische Aufsichtsbehörde CSSF macht die Anforderungen besonders deutlich.
Ziffer 67 des CSSF-Rundschreibens 22/811 in seiner geänderten Fassung verlangt bei einem Wechsel des Fondsadministrators einen angemessen dokumentierten Übertragungsprozess.
Dazu gehören unter anderem die Zuständigkeiten, die Übergabedaten, die erforderlichen Fondsunterlagen und der Zugang zu historischen Informationen.
Auch die Schweizer FINMA weist auf operationelle Risiken bei Fondsleitungen und Verwaltern von Kollektivvermögen hin. Ihre Anforderungen betreffen unter anderem IT, Daten, Cyberrisiken, Geschäftskontinuität und Auslagerungen.
Diese allgemeinen regulatorischen Vorgaben sind keine Feststellung eines Fehlverhaltens im vorliegenden Geschäft.
Drei Lehren für die Bankenbranche
1. Grösse allein ist noch keine Strategie
Eine international tätige Bank muss nicht zwangsläufig jede technische und administrative Leistung selbst erbringen.
Vielmehr sollte sie regelmässig beurteilen, welche Tätigkeiten einen strategischen Wettbewerbsvorteil schaffen und welche sich durch spezialisierte Partner wirtschaftlicher oder qualitativ besser abwickeln lassen.
Nach einer grossen Übernahme gewinnt diese Frage zusätzlich an Bedeutung.
2. Auslagerung schafft neue Abhängigkeiten
Ein spezialisiertes Unternehmen kann Skaleneffekte und moderne Technologie bieten.
Gleichzeitig entstehen neue Abhängigkeiten von dessen Systemen, Prozessen und Leistungsfähigkeit.
Der FINMA-Geschäftsbericht 2025 zeigt, dass die Konzentration wesentlicher ausgelagerter Funktionen auf wenige Dienstleister ein eigenständiges Risiko darstellen kann.
Deshalb muss nicht nur die Dienstleistung funktionieren. Auch deren Überwachung und die Geschäftskontinuität müssen sichergestellt sein.
3. Verantwortung darf durch Outsourcing nicht verschwinden
Kunden müssen nachvollziehen können, welcher Vertragspartner und welche beaufsichtigte Gesellschaft für eine konkrete Leistung verantwortlich sind.
Eine komplexe Dienstleisterstruktur sollte nicht dazu führen, dass Zuständigkeiten im Problemfall unklar werden.
Drei Fragen, die sich UBS-Kunden stellen sollten
1. Ist mein konkretes Anlageprodukt betroffen?
Wer Fondsanteile besitzt, sollte sich nach dem betreffenden Fonds, gegebenenfalls anhand seiner ISIN, erkundigen.
Zu klären ist, ob sich der Administrator, die Verwaltungsgesellschaft oder eine andere Funktion tatsächlich ändert.
Ein gewöhnliches Privat- oder Geschäftskonto bei der UBS ist nicht automatisch betroffen.
2. Wer ist künftig für welche Leistung verantwortlich?
Relevant sind insbesondere Fondsadministrator, Verwaltungsgesellschaft, Investment Manager und Depotbank.
Ebenso sollte geklärt werden, ob sich der eigene Vertragspartner oder die persönliche Betreuung verändert.
3. Muss ich selbst etwas unternehmen?
Betroffene Kunden sollten nach verbindlichen Terminen, möglichen Änderungen von Gebühren oder Berichten sowie nach erforderlichen Dokumenten und Weisungen fragen.
Eine allgemeine Konzernmitteilung allein ist kein Grund, Wertschriften vorschnell zu verkaufen oder eine bestehende Bankbeziehung zu beenden.
Drei Überlegungen für alle Schweizer Bankkunden
1. Der bekannte Bankname erzählt nicht die ganze Geschichte
Hinter einer Bankbeziehung können unterschiedliche rechtliche Einheiten, Depotstellen, Administratoren und weitere Dienstleister stehen.
Gerade bei komplexen Anlageprodukten sollte man diese Struktur verstehen.
2. Eine langjährige Bankbeziehung sollte regelmässig überprüft werden
Banken passen ihre Zielmärkte, Mindestvermögen, Dienstleistungen und Risikostrategien laufend an.
Damit kann sich auch die Eignung einer bestehenden Bankbeziehung für einen Unternehmer, eine Familie oder eine international tätige Gesellschaft verändern.
Das bedeutet nicht automatisch, dass mit dem Kunden etwas nicht stimmt.
3. Bankunabhängigkeit und Kontinuität sollten geplant sein
Für ein Unternehmen kann ein funktionierender Zahlungsverkehr geschäftskritisch sein.
Eine zusätzliche Bankbeziehung kann unter Umständen sinnvoll sein, etwa für unterschiedliche Währungen, internationale Transaktionen oder die betriebliche Kontinuität.
Allerdings verursacht sie Kosten und zusätzlichen Compliance-Aufwand. Entscheidend ist der konkrete Bedarf.
Wie geht es weiter?
Die nächsten wesentlichen Schritte sind die regulatorischen Genehmigungen, der erwartete Vollzug der Transaktion im zweiten Quartal 2027 und die anschliessende beziehungsweise gestaffelte Migration der Dienstleistungen.
Drei Zeitpunkte müssen dabei auseinandergehalten werden:
- Wann wird die Transaktion rechtlich abgeschlossen?
- Wann wechselt die Administration eines konkreten Fonds?
- Ab wann gelten allfällige Änderungen für den einzelnen Kunden?
Diese Daten müssen nicht übereinstimmen.
Aussagekräftig wird langfristig sein, ob die neue Struktur eine stabile Dienstleistungsqualität, klare Verantwortlichkeiten und eine effiziente Abwicklung gewährleistet.
Wenn Ihre Bank ihre Strategie ändert – oder Ihr Konto kündigt
Eine Anpassung des Geschäftsmodells und die Kündigung einer individuellen Kundenbeziehung sind unterschiedliche Ereignisse. Aus der aktuellen UBS-Mitteilung lässt sich keine allgemeine Kündigung gewöhnlicher Bankkonten ableiten.
Trotzdem zeigt die Entwicklung, wie wichtig eine regelmässige Überprüfung der eigenen Bankstruktur ist.
Schweizer Banken können Kundenbeziehungen aus geschäftspolitischen oder risikobezogenen Gründen beenden. Das ist nicht automatisch ein Hinweis auf ein Fehlverhalten des Kunden.
In unserem separaten Insight erläutern wir, wie internationale Privatkunden nach einer Kündigung eine passende neue Schweizer Bank finden.
Alpine Capital unterstützt Privatkunden und Unternehmen bei der Vorbereitung und Eröffnung von Schweizer Bankkonten.
Dazu gehören je nach Mandat:
- Analyse des Kundenprofils und der benötigten Bankleistungen.
- Auswahl grundsätzlich passender Banktypen.
- Strukturierung von KYC-Unterlagen und Nachweisen zur Mittel- und Vermögensherkunft.
- Koordination der Kommunikation mit potenziellen Bankpartnern.
- Vorbereitung zusätzlicher oder neuer Bankbeziehungen.
Für internationale Unternehmer begleiten wir ausserdem die Firmengründung in der Schweiz mit Gesellschaftsstruktur, Notariat, Handelsregister und Bankvorbereitung.
Die Gründung einer Schweizer AG oder GmbH garantiert keine Kontoeröffnung. Über die Aufnahme einer Bankbeziehung entscheidet immer das jeweilige Institut.
Die entscheidende Frage lautet nicht unbedingt, ob Sie Ihre bisherige Bank verlassen sollten. Sondern ob Ihre heutige Bankstruktur Ihren künftigen Anforderungen noch gerecht wird.
Besprechen Sie Ihr Bank- oder Firmengründungsvorhaben vertraulich mit Alpine Capital.
Offizielle Quellen und weiterführende Analysen
- UBS – Offizielle Medienmitteilung vom 6. Oktober 2026
- Northern Trust – Transaktionsmitteilung
- CSSF – Rundschreiben 22/811, aktualisierte Fassung
- FINMA – Operationelle Risiken von Fondsleitungen
- FINMA – Geschäftsbericht 2025
- PwC – Asset and Wealth Management Outlook 2026
Unabhängige Analyse von Elizabete Klause, Managing Director, Alpine Capital GmbH. Informationsstand: 20. Oktober 2026.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer-, Regulierungs- oder Anlageberatung. Über die Aufnahme und Fortführung einer Bankbeziehung entscheidet ausschliesslich das jeweilige Finanzinstitut.